はじめての税制適格
ストックオプション
発行前に押さえたい要件と注意点
弊社のお取引先から、主に未上場企業で使われるインセンティブ報酬制度であるストックオプション(以下、SO)について多くのご質問をいただきます。なかでも税制適格SOは、一定の要件を満たすことで、権利行使時の課税を株式譲渡時まで繰り延べられるため、スタートアップの役職員向けインセンティブとして広く活用されています。
一方、税制適格SOは、付与対象者、権利行使価額、権利行使期間等の要件があり、手続に不備があると税制上の優遇を受けられない可能性があります。この記事では、未上場企業を前提として、税制適格SOの発行を初めて検討する経営者・CFO向けに、SOとは何か、税制適格SOの主な要件、発行に際して確認したい実務上のポイントを整理します。
はじめに:SOの仕組みと課税
SOとは、発行会社が役職員等に対して、一定の権利行使期間内に、あらかじめ定められた権利行使価額で、所定の数の株式を会社から取得できる権利、すなわち新株予約権を報酬として付与する制度です。以下の図は、SOの付与から権利行使、株式取得、その後の株式譲渡までの基本的な仕組みを示したものです。
また、役職員等がSOを保有する場合の一般的な課税関係は、仕組みの図に続く次の表のとおりです。
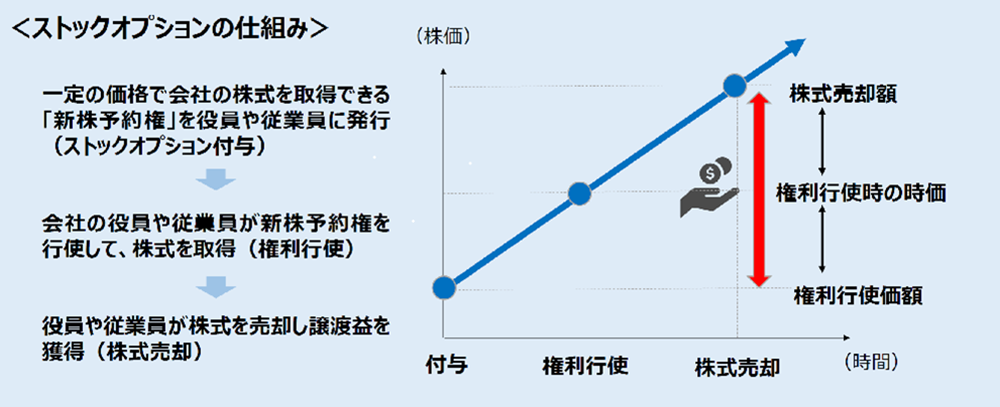
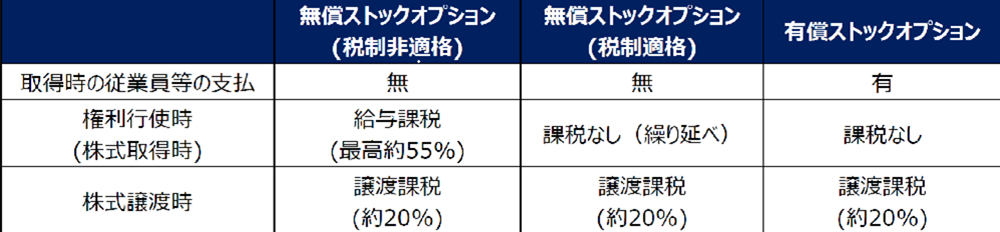
出典:経済産業省『インセンティブ報酬ガイダンス』6ページより図および表を抜粋
(https://www.meti.go.jp/policy/newbusiness/stock_option/so_guidance.pdf)
SOには、取得時に役職員等が金銭の支払を行う「有償SO」と、取得時に金銭等の支払が不要な「無償SO」があります。有償SOは、権利行使時には課税されず、権利行使により取得した株式の譲渡時に課税されます。無償SOは、税制非適格SOと税制適格SOに分けられます。譲渡制限の付された税制非適格SOは、権利行使時の株価と権利行使価額の差額が給与所得として課税され、その後の株式譲渡時には、株式譲渡時の株価と権利行使時の株価の差額が株式譲渡益課税の対象となります。
これに対して、税制適格SOは、権利行使時の所得に対する課税が株式譲渡時まで繰り延べられ、株式譲渡時の株価と権利行使価額の差額が株式譲渡益課税の対象となります。そのため、税制非適格SOとくらべて、権利行使時に納税資金を用意する必要がなく、給与所得の税率が株式譲渡益に対する税率よりも高い場合は、税負担が軽減されることがあります。
このような特徴から、税制適格SOは、「スタートアップが活用するインセンティブ報酬の中心的な制度」(経済産業省『インセンティブ報酬ガイダンス』6ページより引用)として位置付けられています。
1.税制適格SOの主な要件
未上場企業の場合、税制適格SOとして取り扱われるためには、付与対象者や権利行使期間等、主に次の要件を満たす必要があります。
| 項目 | 要件 |
|---|---|
| 1.付与対象者の範囲 |
会社及びその子会社の取締役、執行役及び使用人
|
| 2.権利行使期間 |
付与決議日後2年を経過した日から付与決議日後10年を経過する日まで
設立の日以後の期間が5年未満の非上場会社においては、 |
| 3.権利行使価額 |
権利行使価額が契約締結時の株式の価額相当額以上 |
| 4.権利行使限度額 |
権利行使価額の年間の合計額が1200万円を超えない
|
| 5.譲渡制限 |
譲渡禁止 |
| 6.発行形態 |
無償であること |
| 7.株式の交付 |
会社法238条1項に定める事項に反しないこと |
| 8.株式の管理 |
行使により取得する株式について金融商品取引業者等の振替口座簿に記載若しくは記録を受け、又はその営業所等に保管の委託若しくは管理等信託がされること
|
出典:経済産業省HP『ストックオプション税制』より抜粋
(https://www.meti.go.jp/policy/newbusiness/stock-option.html)
2.権利行使価額と株価の確認
税制適格SOでは、権利行使価額を付与契約締結時の株式の時価以上に設定する必要があります。
未上場企業では、税制適格要件における権利行使価額の判定上、一定の要件の下で、特例方式として純資産価額等に基づいて算定した価額(以下、税務上の株価)を用いることが認められています。この特例方式は一般に、権利行使価額に関する税務上のセーフハーバーと呼ばれます。
ただし、税務上の株価を権利行使価額とする場合、会計上の影響も考慮した上で、会社のフェーズに応じて、適切な行使価額を設定するように留意が必要です。
具体的には、株式報酬費用の算定上使用する会計上の株式評価額(以下、会計上の株価)は、税務上の株価と一致しないことがあります。
権利行使価額が会計上の株価を下回る場合等には、付与条件や会計上の取扱いに応じて株式報酬費用が計上される可能性があります。権利行使価額の設定に当たっては、株価算定機関に加え、税理士、監査法人や主幹事証券とも事前に協議することが重要です。
会計上の株価の算定方法は、会社の事業ステージ、直近の資金調達の状況、種類株式の内容、監査法人や主幹事証券の見解により異なります。また、株主総会で発行枠を決議した後、期間をおいてSOを付与する場合は、付与契約の締結時点でも権利行使価額が税制適格要件を満たしているか、また、株式報酬費用を計上する必要があるかを確認する必要があります。
繰り返しになりますが、株価算定の要否および株価算定の方法は、個別性が高いため、株価算定機関、税理士、監査法人、主幹事証券の専門家と協議することをおすすめします。
3.種類株式発行会社における注意点
優先株式等の種類株式を発行している会社では、SOの発行前に定款を確認する必要があります。種類株式発行会社では、優先株式だけでなく普通株式も一つの種類株式です。種類株式発行会社が普通株式を目的とするSOを発行する場合、通常の株主総会に加えて普通株主による種類株主総会が必要です。ただし、定款の定めにより種類株主総会は不要とできるため、自社の定款を改めて確認することが重要です。
また、株主間契約や投資契約で、SOの発行が投資家の事前承諾・通知事項に該当するかを確認し、必要に応じて、投資家から事前承諾を取得し、または投資家へ通知する必要があります。
さらに、株主間契約に規定されるみなし清算条項により、普通株式と種類株式では、会計上の株価が異なることがあります。税制適格SOの権利行使価額を検討する際には、SOの目的となる普通株式の価値を適切に把握することが必要です。
4.直近の増資の株価を下回る権利行使価額を設定したSOを発行する場合
直前の増資における1株当たりの払込金額を下回る権利行使価額を設定してSOを発行する場合は、種類株式の内容を確認する必要があります。
具体的には、種類株式の希薄化防止条項がある場合、普通株式への転換比率を計算するための転換価額または取得価額の調整が必要となるためです。
特に、役職員向けSOの発行が希薄化防止条項の例外とされているか、例外となる発行可能枠(SOプール)や承認手続が定められているかを確認することが重要です。
まとめ
税制適格SOは、付与対象者にとって税負担のタイミングを繰り延べられる有用な制度ですが、その適用を受けるには複数の要件を満たす必要があります。発行前には、本コラムで取り上げた論点を確認するとともに、種類株式や株主間契約等が発行手続や株価算定に与える影響も整理しておくことが大切です。
SOの発行には、株主総会や取締役会での決議、付与契約等の書類の授受が必要です。また、発行後も新株予約権原簿の管理等、継続的な事務対応が発生します。弊社では、SOの発行に伴う論点整理から各種手続のサポート、発行後の管理まで一貫してご支援しています。さらに、株式実務のDXツール「MUFG FUNDOOR」を活用し、実務負担の軽減も含めた最適な運用方法をご提案いたします。
SOの発行をご検討の際は、ぜひお気軽にご相談ください。
次回は、SO発行後の注意事項として、新株予約権原簿や法定調書の管理、対象者の退職、権利行使への対応に加え、会社によるSOの取得および消却等、継続管理の実務を解説します。
本資料は一般的な情報提供を目的としており、個別案件に関する税務、会計または法務上の助言を行うものではありません。本資料は信頼できると思われる各種データに基づいて作成されていますが、当社はその正確性、完全性を保証するものではありません。また、本資料に関連して生じた一切の損害については、当社は責任を負いません。その他専門的知識に係る問題については、弁護士、税理士、公認会計士等の専門家にご確認ください。記載した内容については、今後の法改正等により変わる可能性があります。
以上